Domain nexu.de kaufen?
Wir ziehen mit dem Projekt
nexu.de um.
Sind Sie am Kauf der Domain
nexu.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain nexu.de kaufen?
Wann sind Nebeneinkünfte steuerpflichtig?
Nebeneinkünfte sind in der Regel steuerpflichtig, wenn sie über dem steuerfreien Grundfreibetrag liegen. Dieser liegt aktuell bei 9.744 Euro für Singles und 19.488 Euro für Verheiratete. Es spielt keine Rolle, ob die Nebeneinkünfte aus selbstständiger oder unselbstständiger Tätigkeit stammen. Es ist wichtig, alle Nebeneinkünfte in der Steuererklärung anzugeben, da sie sonst als Steuerhinterziehung gelten können. Es gibt jedoch auch Ausnahmen und Freibeträge, die je nach Art der Nebeneinkünfte gelten können. **
Welche Nebeneinkünfte sind steuerfrei?
Welche Nebeneinkünfte sind steuerfrei? Steuerfrei sind beispielsweise Einkünfte aus einem Minijob bis zu einem bestimmten Betrag pro Jahr. Auch Einnahmen aus ehrenamtlicher Tätigkeit oder aus Vermietung und Verpachtung von geringwertigen Wirtschaftsgütern können unter bestimmten Voraussetzungen steuerfrei sein. Zudem gibt es Freibeträge für Einnahmen aus selbstständiger Tätigkeit oder aus Kapitalvermögen, die unterhalb bestimmter Grenzen liegen. Es ist jedoch wichtig, die genauen Regelungen und Freibeträge im Steuerrecht zu beachten, um sicherzustellen, dass die Nebeneinkünfte tatsächlich steuerfrei sind. **

Ähnliche Suchbegriffe für Nebeneinkünfte
Top-Angebote
Produkte zum Begriff Nebeneinkünfte:
-
Opc Synergie Dr. Jacob's 120 STProdukteigenschaften: Bezeichnung: Nahrungsergänzungsmittel mit Vitaminen, Spurenelementen und Pflanzenstoffen Verwendung/Anwendung/Verzehrempfehlung: Täglich 1 Kapsel mit einem Glas Wasser einnehmen. Nährwertdeklaration: Nährwerte pro Kapsel %NRV* Vitamin C 60 mg 75% Vitamin E 12 mg alpha-TE 100% Vitamin B6 1,4 mg 100% Folsäure (5-MTHF) 100 μg 50% Vitamin B12 5 μg 200% Zink 1,5 mg 15% Selen 27,5 μg 50% Polyphenole, davon 260 mg ** o OPC 100 mg ** alpha-TE = D-alpha-Tocopheroläquivalent * Referenzmenge für die tägliche Zufuhr gemäß EU-Verordnung 1169/2011. ** Keine Angaben vorhanden. Zutaten: Trauben-Extrakt (37%), Acerolakirsch-Extrakt (29%), Überzugsmittel Hydroxypropylmethylcellulose (pflanzliche Kapselhülle), Vitamin E, Grüntee-Extrakt (4,3%), Vitamin C, Trennmittel Magnesiumsalze von Speisefettsäuren (pflanzlich), Zinkgluconat, Trennmittel Siliciumdioxid, Pinienrinden-Extrakt (0,9%), Selenmethionin, Vitamin B6, bioaktive Folsäure (5MTHF-Glucosamin), Vitamin B12 (Methylcobalamin). Allergene: Kann Spuren von Schalenfrüchten enthalten. Nettofüllmenge: 120 Cellulose-Kapseln = 83,8 g Aufbewahrungsbedingungen: Bitte trocken lagern. Ursprungsland des Lebensmittels: Deutschland Anschrift des Herstellers: Dr. Jacob's Medical GmbH Platter Straße 92 65232 Taunusstein Weitere Hinweise: Vegan. Die empfohlene tägliche Verzehrsmenge darf nicht überschritten werden. Außerhalb der Reichweite von kleinen Kindern aufbewahren. Nahrungsergänzungsmittel sollten nicht als Ersatz für eine ausgewogene, abwechslungsreiche Ernährung und gesunde Lebensweise verwendet werden. Quelle: Angaben der Packungsbeilage Stand: 04/202626,63 €*Versand: 4,70 €Sichere Weiterleitung zum Anbieter
-
Ovaler Konferenztisch JTeN - Perfekt für kreative ZusammenarbeitOvaler Konferenztisch JTeN Der ovale Konferenztisch bietet eine große Arbeitsfläche, an der bis zu 14 Personen Platz finden. Durch die ovale Form des Tisches befinden sich alle Teilnehmer auf Augenhöhe, was die Zusammenarbeit und Diskussion erleichtert. Dieser Konferenztisch bildet die Grundlage für die Zusammenarbeit aller Beteiligten, um optimale Ergebnisse zu erzielen. Standardausstattung: + Tischplatte aus HPL. + Rahmenlose Konstruktion. + 5 Jahre Garantie. Maße: Höhe: ca. 74 cm Breite: ca. 400 cm Tiefe: ca. 240 cm Lieferung: Ovaler Konferenztisch JTeN wird zerlegt geliefert. Die Lieferung erfolgt frei Bordsteinkante. Optional deutschlandweit (außer Inseln, Lieferzeit + 2 Wochen): + Lieferung, Vertragen, Montageservice, Entsorgung der Verpackung. Hochwertiges Produkt vom renommierten Hersteller.9275,87 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
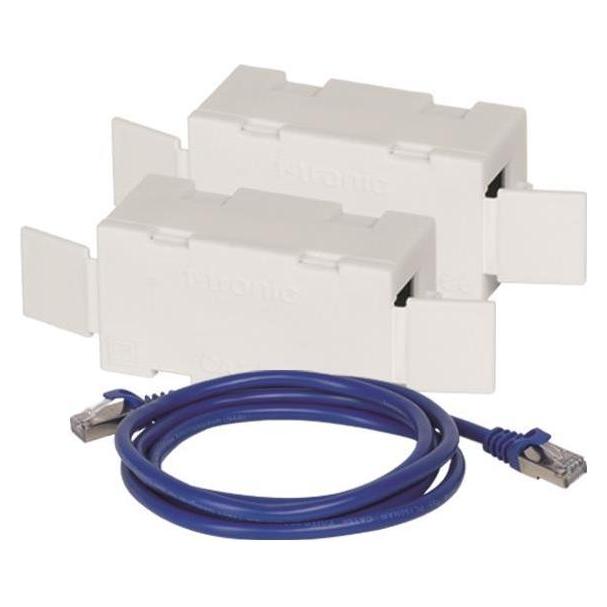
Kern FKB-A01 Ethernet-Schnittstelle zur Anbindung an ein IP-basiertes Ethernet Netzwerk, nicht nachrüstbarKERN Ethernet-Modul FKB-A01 Wir streben ständig danach, Ihre Produkte zu verbessern. Aufgrund dessen, kann es ggfs. zu Abweichung der angezeigten Bilder bzw. der technischen Daten kommen. Änderungen und Irrtümer vorbehalten. Abbildungen ähnlich.104,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wo Nebeneinkünfte in Steuererklärung eintragen?
In der Steuererklärung müssen Nebeneinkünfte in der Anlage N eingetragen werden. Dort können Einkünfte aus nichtselbständiger Arbeit, wie beispielsweise Gehälter oder Honorare, angegeben werden. Es ist wichtig, alle Nebeneinkünfte korrekt anzugeben, da sie ebenfalls versteuert werden müssen. Falls Unsicherheiten bestehen, empfiehlt es sich, einen Steuerberater oder das Finanzamt um Hilfe zu bitten. Es ist wichtig, alle relevanten Unterlagen und Belege für die Nebeneinkünfte bereitzuhalten, um mögliche Rückfragen seitens des Finanzamts zu klären. **
-
Wie hoch dürfen Nebeneinkünfte sein?
Wie hoch Nebeneinkünfte sein dürfen, hängt von verschiedenen Faktoren ab. In Deutschland gibt es für Abgeordnete des Bundestages eine gesetzliche Regelung, die besagt, dass Nebeneinkünfte bis zu einer Höhe von 1.000 Euro pro Monat nicht angezeigt werden müssen. Darüber hinaus müssen alle Nebeneinkünfte ab einer Höhe von 1.000 Euro pro Monat oder 10.000 Euro pro Jahr veröffentlicht werden. Es gibt jedoch auch Ausnahmen und Sonderregelungen, die es ermöglichen, höhere Nebeneinkünfte zu erzielen. Letztendlich ist es wichtig, dass Transparenz und Offenlegung gewährleistet sind, um mögliche Interessenkonflikte zu vermeiden. **
-
Wie hoch werden Nebeneinkünfte besteuert?
Wie hoch Nebeneinkünfte besteuert werden, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe der Einkünfte und dem Steuersatz. In Deutschland werden Nebeneinkünfte in der Regel mit dem persönlichen Einkommensteuersatz besteuert. Dieser kann je nach Höhe der Einkünfte und der Steuerklasse variieren. Es gibt jedoch auch Freibeträge und Steuerbefreiungen für bestimmte Arten von Nebeneinkünften. Es ist daher ratsam, sich individuell beraten zu lassen, um die genaue Höhe der Steuerbelastung für Nebeneinkünfte zu ermitteln. **
-
Wie sind Nebeneinkünfte zu versteuern?
Nebeneinkünfte sind grundsätzlich genauso wie andere Einkünfte zu versteuern. Sie müssen in der jährlichen Steuererklärung angegeben werden. Je nach Art der Nebeneinkünfte (z.B. aus selbstständiger Tätigkeit, Vermietung oder Kapitalerträgen) gelten unterschiedliche steuerliche Regelungen. Es ist wichtig, alle Nebeneinkünfte korrekt anzugeben, da Steuerhinterziehung strafbar ist. Bei Unsicherheiten oder komplexen Einkommensverhältnissen empfiehlt es sich, einen Steuerberater zu konsultieren. **

Wann müssen Nebeneinkünfte versteuert werden?
Wann müssen Nebeneinkünfte versteuert werden? Nebeneinkünfte müssen in der Regel versteuert werden, wenn sie über dem steuerfreien Betrag liegen, der jährlich festgelegt wird. Dies betrifft Einkünfte aus selbstständiger oder unselbstständiger Arbeit, Mieteinnahmen, Kapitaleinkünfte oder sonstige Einkünfte. Es ist wichtig, diese Einkünfte in der jährlichen Steuererklärung anzugeben und entsprechend zu versteuern. Es gibt jedoch auch Ausnahmen und Freibeträge, die je nach Einkommensart und persönlicher Situation gelten können. Es ist ratsam, sich bei Unklarheiten an einen Steuerberater oder das Finanzamt zu wenden. **
Darf ein Beamter Nebeneinkünfte haben?
Ja, Beamte dürfen grundsätzlich Nebeneinkünfte haben. Allerdings müssen sie diese dem Dienstherrn anzeigen und es gelten bestimmte Regelungen und Beschränkungen. Zum Beispiel dürfen die Nebeneinkünfte nicht im Widerspruch zu den dienstlichen Pflichten stehen und es darf keine Interessenkollision entstehen. **
Top-Angebote
Produkte zum Begriff Nebeneinkünfte:
-
ESYLUX Ermöglicht Interaktion APC ETHERNET LINKBussystem KNX=neinBussystem KNX-RF (Funk)=neinBussystem KNX Secure=neinBussystem KNX Secure-RF (Funk)=neinBussystem Funkbus=neinBussystem LON=neinBussystem Powernet=neinAndere Bussysteme=DALIFunk bidirektional=neinAusführung=Schnittstelle EthernetMontageart=sonstigeBreite in Teilungseinheiten=12Demontageschutz=neinMit LED-Anzeige=neinUpdatefähig=neinBetriebsspannung=42,5..57 VSpannungsart=AC/DCLeistungsaufnahme=4,1 WProtokoll=sonstigeProviderabhängig=neinVisualisierung=neinWeb-Server=neinFunkschnittstelle=neinIR-Schnittstelle=neinSchutzart (IP)=IP20369,48 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Opc Synergie Dr. Jacob's 120 STProdukteigenschaften: Bezeichnung: Nahrungsergänzungsmittel mit Vitaminen, Spurenelementen und Pflanzenstoffen Verwendung/Anwendung/Verzehrempfehlung: Täglich 1 Kapsel mit einem Glas Wasser einnehmen. Nährwertdeklaration: Nährwerte pro Kapsel %NRV* Vitamin C 60 mg 75% Vitamin E 12 mg alpha-TE 100% Vitamin B6 1,4 mg 100% Folsäure (5-MTHF) 100 μg 50% Vitamin B12 5 μg 200% Zink 1,5 mg 15% Selen 27,5 μg 50% Polyphenole, davon 260 mg ** o OPC 100 mg ** alpha-TE = D-alpha-Tocopheroläquivalent * Referenzmenge für die tägliche Zufuhr gemäß EU-Verordnung 1169/2011. ** Keine Angaben vorhanden. Zutaten: Trauben-Extrakt (37%), Acerolakirsch-Extrakt (29%), Überzugsmittel Hydroxypropylmethylcellulose (pflanzliche Kapselhülle), Vitamin E, Grüntee-Extrakt (4,3%), Vitamin C, Trennmittel Magnesiumsalze von Speisefettsäuren (pflanzlich), Zinkgluconat, Trennmittel Siliciumdioxid, Pinienrinden-Extrakt (0,9%), Selenmethionin, Vitamin B6, bioaktive Folsäure (5MTHF-Glucosamin), Vitamin B12 (Methylcobalamin). Allergene: Kann Spuren von Schalenfrüchten enthalten. Nettofüllmenge: 120 Cellulose-Kapseln = 83,8 g Aufbewahrungsbedingungen: Bitte trocken lagern. Ursprungsland des Lebensmittels: Deutschland Anschrift des Herstellers: Dr. Jacob's Medical GmbH Platter Straße 92 65232 Taunusstein Weitere Hinweise: Vegan. Die empfohlene tägliche Verzehrsmenge darf nicht überschritten werden. Außerhalb der Reichweite von kleinen Kindern aufbewahren. Nahrungsergänzungsmittel sollten nicht als Ersatz für eine ausgewogene, abwechslungsreiche Ernährung und gesunde Lebensweise verwendet werden. Quelle: Angaben der Packungsbeilage Stand: 04/202626,63 €*Versand: 4,70 €Sichere Weiterleitung zum Anbieter
-
Wann sind Nebeneinkünfte steuerpflichtig?
Nebeneinkünfte sind in der Regel steuerpflichtig, wenn sie über dem steuerfreien Grundfreibetrag liegen. Dieser liegt aktuell bei 9.744 Euro für Singles und 19.488 Euro für Verheiratete. Es spielt keine Rolle, ob die Nebeneinkünfte aus selbstständiger oder unselbstständiger Tätigkeit stammen. Es ist wichtig, alle Nebeneinkünfte in der Steuererklärung anzugeben, da sie sonst als Steuerhinterziehung gelten können. Es gibt jedoch auch Ausnahmen und Freibeträge, die je nach Art der Nebeneinkünfte gelten können. **
-
Welche Nebeneinkünfte sind steuerfrei?
Welche Nebeneinkünfte sind steuerfrei? Steuerfrei sind beispielsweise Einkünfte aus einem Minijob bis zu einem bestimmten Betrag pro Jahr. Auch Einnahmen aus ehrenamtlicher Tätigkeit oder aus Vermietung und Verpachtung von geringwertigen Wirtschaftsgütern können unter bestimmten Voraussetzungen steuerfrei sein. Zudem gibt es Freibeträge für Einnahmen aus selbstständiger Tätigkeit oder aus Kapitalvermögen, die unterhalb bestimmter Grenzen liegen. Es ist jedoch wichtig, die genauen Regelungen und Freibeträge im Steuerrecht zu beachten, um sicherzustellen, dass die Nebeneinkünfte tatsächlich steuerfrei sind. **
-
Wo Nebeneinkünfte in Steuererklärung eintragen?
In der Steuererklärung müssen Nebeneinkünfte in der Anlage N eingetragen werden. Dort können Einkünfte aus nichtselbständiger Arbeit, wie beispielsweise Gehälter oder Honorare, angegeben werden. Es ist wichtig, alle Nebeneinkünfte korrekt anzugeben, da sie ebenfalls versteuert werden müssen. Falls Unsicherheiten bestehen, empfiehlt es sich, einen Steuerberater oder das Finanzamt um Hilfe zu bitten. Es ist wichtig, alle relevanten Unterlagen und Belege für die Nebeneinkünfte bereitzuhalten, um mögliche Rückfragen seitens des Finanzamts zu klären. **
-
Wie hoch dürfen Nebeneinkünfte sein?
Wie hoch Nebeneinkünfte sein dürfen, hängt von verschiedenen Faktoren ab. In Deutschland gibt es für Abgeordnete des Bundestages eine gesetzliche Regelung, die besagt, dass Nebeneinkünfte bis zu einer Höhe von 1.000 Euro pro Monat nicht angezeigt werden müssen. Darüber hinaus müssen alle Nebeneinkünfte ab einer Höhe von 1.000 Euro pro Monat oder 10.000 Euro pro Jahr veröffentlicht werden. Es gibt jedoch auch Ausnahmen und Sonderregelungen, die es ermöglichen, höhere Nebeneinkünfte zu erzielen. Letztendlich ist es wichtig, dass Transparenz und Offenlegung gewährleistet sind, um mögliche Interessenkonflikte zu vermeiden. **
Ähnliche Suchbegriffe für Nebeneinkünfte
-
Ovaler Konferenztisch JTeN - Perfekt für kreative ZusammenarbeitOvaler Konferenztisch JTeN Der ovale Konferenztisch bietet eine große Arbeitsfläche, an der bis zu 14 Personen Platz finden. Durch die ovale Form des Tisches befinden sich alle Teilnehmer auf Augenhöhe, was die Zusammenarbeit und Diskussion erleichtert. Dieser Konferenztisch bildet die Grundlage für die Zusammenarbeit aller Beteiligten, um optimale Ergebnisse zu erzielen. Standardausstattung: + Tischplatte aus HPL. + Rahmenlose Konstruktion. + 5 Jahre Garantie. Maße: Höhe: ca. 74 cm Breite: ca. 400 cm Tiefe: ca. 240 cm Lieferung: Ovaler Konferenztisch JTeN wird zerlegt geliefert. Die Lieferung erfolgt frei Bordsteinkante. Optional deutschlandweit (außer Inseln, Lieferzeit + 2 Wochen): + Lieferung, Vertragen, Montageservice, Entsorgung der Verpackung. Hochwertiges Produkt vom renommierten Hersteller.9275,87 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kern FKB-A01 Ethernet-Schnittstelle zur Anbindung an ein IP-basiertes Ethernet Netzwerk, nicht nachrüstbarKERN Ethernet-Modul FKB-A01 Wir streben ständig danach, Ihre Produkte zu verbessern. Aufgrund dessen, kann es ggfs. zu Abweichung der angezeigten Bilder bzw. der technischen Daten kommen. Änderungen und Irrtümer vorbehalten. Abbildungen ähnlich.104,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Dr. Jacob's OPC Synergie Traubenkernextrakt mit AcerolaAnwendungsgebiet von Dr. Jacob's OPC Synergie Traubenkernextrakt mit AcerolaWertvolle Polyphenole Trauben, Grüntee und Pinienrinde enthalten wertvolle sekundäre Pflanzenstoffe, insbesondere Polyphenole. Trauben und Pinienrinde liefern dabei die besonderen Polyphenole OPC (Oligomere Proanthocyanidine). Diese werden aus der Pinienrinde und frischen, französischen Weintrauben nach einem schonenden Verfahren gewonnen. OPC Synergie – für Immunsystem, Homocystein-Stoffwechsel und Gefäße *Die in OPC Synergie enthaltenen Nährstoffe tragen zu folgenden normalen Körperfunktionen bei: Schutz der Zellen vor oxidativem Stress (Selen, Zink, Vitamin E) Normale Kollagenbildung für die normale Funktion von Haut, Knochen, Knorpel und Blutgefäßen (Vitamin C) Immunsystem (Zink, Selen, Vitamin C, B6, B12, Folsäure) Homocystein-Stoffwechsel (Folsäure, Vitamin B6, B12) Wirkstoffe / Inhaltsstoffe / ZutatenDr. Jacob's OPC Synergie Traubenkernextrakt mit Acerola enthält:Trauben-Extrakt (37 %), Acerolakirsch-Extrakt (29 %), Überzugsmittel Hydroxypropylmethylcellulose, Vitamin E, Grüntee-Extrakt (4,3 %), Vitamin C, Trennmittel Magnesiumsalze der Speisefettsäuren, Zinkgluconat, Trennmittel Siliciumdioxid, Pinienrinden-Extrakt (0,9 %), Selenmethionin, Maltodextrin, Vitamin B6, bioaktive Folsäure (5MTHF-Glucosamin), Vitamin B12 (Methylcobalamin). Kann Spuren von Schalenfrüchten enthalten. Durchschnittswerte pro: 1 Kapsel¹ % NRV² Vitamin C 60 mg 75 % Vitamin E 12 mg α-TE 100 % Vitamin B6 1,4 mg 100 % Folsäure (5-MTHF) 100 µg 50 % Vitamin B12 5 µg 200 % Zink 1,5 mg 15 % Selen 27,5 µg 50 % Polyphenole 260 mg - - davon OPC 100 mg - ¹Tagesdosis ²Referenzmengen für die tägliche Zufuhr (NRV – nutrient reference values)α-TE = D-α-TocopheroläquivalentGegenanzeigenBei bekannter Überempfindlichkeit gegenüber einem der oben gen22,54 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Kommunikation und Interaktion in der KindheitspädagogikKommunikation und Interaktion in der Kindheitspädagogik , In diesem Band werden neue Forschungsergebnisse und Erkenntnisse aus der Praxis zu den Themenfeldern Kommunikation und Interaktion in der Kindheitspädagogik zur Verfügung gestellt, damit sie für die professionelle Gestaltung von Schlüsselsituationen und verschiedene Formen des Austausches genutzt werden können. Im ersten Teil steht die Perspektive der Fachkräfte im Vordergrund, im zweiten Teil die der Kinder. Die Reihe Kindheitspädagogik und Familienbildung wird herausgegeben von Rita Braches-Chyrek, Irene Dittrich, Veronika Fischer und Elke Kruse. Studierende, Lehrende und pädagogische Fachkräfte finden in der Reihe elementare professionsrelevante Wissensbestände nachvollziehbar aufbereitet. , Ausbeulhammer > Handwerkzeuge , Erscheinungsjahr: 20240513, Produktform: Kartoniert, Titel der Reihe: Kindheitspädagogik und Familienbildung##, Redaktion: Braches-Chyrek, Rita~Dittrich, Irene, Seitenzahl/Blattzahl: 253, Abbildungen: 10 schwarz-weiße Abbildungen, 7 Tabellen, Keyword: Bildungsteilhabe; Diagnostik; Einführung; Elternarbeit; Erzieher; Erzieherinnen; Erziehungsarbeit; Frühkindliche Bildung studieren; Gespräche mit Eltern; Gesprächsführung mit Kindern; Grundschule; Grundschullehramt; Kindertagesbetreuung; Kindertagesstätte; Kita; Kommunikation mit Kindern; Konfliktgespräch; Lehrbuch; Soziale Arbeit studieren; Studium frühkindliche Bildung; Teamgespräche im Kindergarten; frühkindliche Bildung; kindliche Sexualität, Fachschema: Pädagogik / Kindergarten, Vorschulalter~Kommunikationswissenschaft, Fachkategorie: Sozialpädagogik~Kommunikationswissenschaft~Frühkindliche Pflege & Bildung, Bildungszweck: Für die Bachelor-Ausbildung oder äquivalente Ausbildungsgänge~Für die Graduierten- und Postgraduiertenausbildung~Lehrbuch, Skript, Warengruppe: TB/Kindergarten/Vorschulpädagogik, Fachkategorie: Vorschule und Kindergarten, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: UTB GmbH, Verlag: UTB GmbH, Länge: 185, Breite: 121, Höhe: 20, Gewicht: 237, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,24,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie hoch werden Nebeneinkünfte besteuert?
Wie hoch Nebeneinkünfte besteuert werden, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe der Einkünfte und dem Steuersatz. In Deutschland werden Nebeneinkünfte in der Regel mit dem persönlichen Einkommensteuersatz besteuert. Dieser kann je nach Höhe der Einkünfte und der Steuerklasse variieren. Es gibt jedoch auch Freibeträge und Steuerbefreiungen für bestimmte Arten von Nebeneinkünften. Es ist daher ratsam, sich individuell beraten zu lassen, um die genaue Höhe der Steuerbelastung für Nebeneinkünfte zu ermitteln. **
-
Wie sind Nebeneinkünfte zu versteuern?
Nebeneinkünfte sind grundsätzlich genauso wie andere Einkünfte zu versteuern. Sie müssen in der jährlichen Steuererklärung angegeben werden. Je nach Art der Nebeneinkünfte (z.B. aus selbstständiger Tätigkeit, Vermietung oder Kapitalerträgen) gelten unterschiedliche steuerliche Regelungen. Es ist wichtig, alle Nebeneinkünfte korrekt anzugeben, da Steuerhinterziehung strafbar ist. Bei Unsicherheiten oder komplexen Einkommensverhältnissen empfiehlt es sich, einen Steuerberater zu konsultieren. **
-
Wann müssen Nebeneinkünfte versteuert werden?
Wann müssen Nebeneinkünfte versteuert werden? Nebeneinkünfte müssen in der Regel versteuert werden, wenn sie über dem steuerfreien Betrag liegen, der jährlich festgelegt wird. Dies betrifft Einkünfte aus selbstständiger oder unselbstständiger Arbeit, Mieteinnahmen, Kapitaleinkünfte oder sonstige Einkünfte. Es ist wichtig, diese Einkünfte in der jährlichen Steuererklärung anzugeben und entsprechend zu versteuern. Es gibt jedoch auch Ausnahmen und Freibeträge, die je nach Einkommensart und persönlicher Situation gelten können. Es ist ratsam, sich bei Unklarheiten an einen Steuerberater oder das Finanzamt zu wenden. **
-
Darf ein Beamter Nebeneinkünfte haben?
Ja, Beamte dürfen grundsätzlich Nebeneinkünfte haben. Allerdings müssen sie diese dem Dienstherrn anzeigen und es gelten bestimmte Regelungen und Beschränkungen. Zum Beispiel dürfen die Nebeneinkünfte nicht im Widerspruch zu den dienstlichen Pflichten stehen und es darf keine Interessenkollision entstehen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.